規制産業への参入を検討する際、役所とはどう向き合うか(CEOブログ)
 taneda.com
Waymoは単独で東京入りしませんでした
2026年9月15日、GO、Waymo、日本交通の3社が、2027年中に東京でレベル4の完全無人タクシーを商用運行することで合意したと発表しました。
段階的に100台規模まで広げ、配車はGOアプリとWaymoアプリの双方から受け付ける計画です。分担は、Waymoが自動運転技術と運用基盤と車両管理システム、日本交通が現場の運行管理と営業所運営、GOが地域のタクシー事業者との連携と配車となっています。
発表会に並んだのは、日本交通の若林泰治社長、Waymo共同CEOのテキドラ・マワカナ氏、GO社長の中島宏氏、そして川鍋一朗氏でした。川鍋氏は全国ハイヤー・タクシー連合会の会長であり、日本交通の取締役であり、GOの代表取締役会長でもあります。
米国カリフォルニアでWaymoは、公益事業委員会(CPUC)の旅客サービス許可を自社で保有し、タクシー会社を介さずにサービスを提供しています。同じ会社が日本では、業界団体トップが会長を務める配車アプリと、東京最大手のタクシー事業者と組んで入ってきました。
技術の話の前に、参入の作法が国によって違う。ここが今回のポイントです。
参照:GO株式会社「GO、Waymo、日本交通 自動運転タクシー商用化の実現に向けて合意」2026年9月15日 https://goinc.jp/news/pr/2026/09/15/6pzjypdxzuza8kawb2ocfg/
参照:AI Watch「GO×Waymo×日本交通、2027年中に都内で完全無人走行による商用タクシー運行へ」2026年9月15日 https://ai.watch.impress.co.jp/docs/news/2141014.html
役所は反対しているわけではありません
新規事業の相談を受けていると「役所が後ろ向きで進まない」という話をよく聞きます。ところが、実際に担当部署にヒアリングすると、本当に反対しているケースは多くはありません。多くは、外に説明できる材料が手元にないために動けないだけです。
無人タクシーには許可が二つ要ります。ひとつは道路交通法の特定自動運行です。2023年4月施行の改正道路交通法で創設され、都道府県公安委員会の許可を受け、遠隔監視装置を置き、特定自動運行主任者を配置し、事故時の措置を義務づけられます。公安委員会は許可を出すとき、運行経路を区域に含む市町村長などから意見を聴くことになっています。
もうひとつが道路運送法の一般旅客自動車運送事業許可で、有償で人を運ぶ以上、無人でも変わりません。
この二つに共通するのは、役所が単独で決めていない点です。公安委員会は自治体に意見を聴き、国土交通省は運輸局と地域の協議に乗ります。担当者が抱えているのは、事故が起きたとき誰が現場へ行き、誰が被害者に対応し、誰が説明の場に立つのかという段取りです。
ここに文書で答えられる会社の案件は進み、答えられない会社の案件は棚に置かれます。役所を説得する相手だと考えるより、説明責任を負っている組織だと考えたほうが、準備すべきものが具体的になります。
参照:警察庁「特定自動運行に係る許可制度の創設について」 https://www.npa.go.jp/bureau/traffic/selfdriving/L4-summary.pdf
タクシー業界の強さは政治力だけではありません
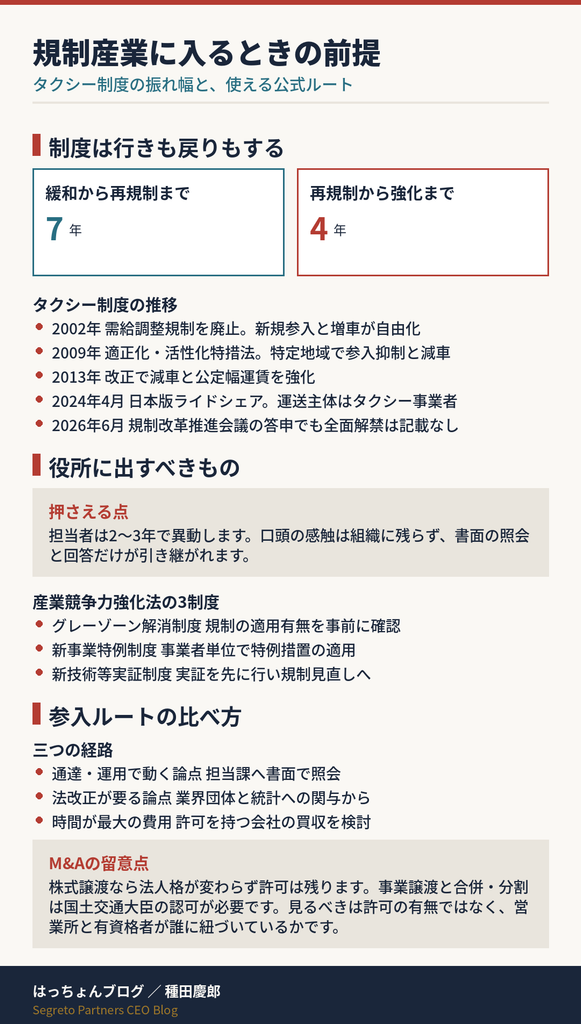
2002年、タクシーの需給調整規制が廃止され、新規参入と増車が自由化されました。
7年後の2009年、タクシー適正化・活性化特別措置法が成立し、供給過剰の地域を特定地域に指定して新規参入と増車を抑え、減車を進め、運賃の幅を狭める仕組みが入りました。2013年の改正でさらに強められています。一度緩和されたものが、11年で元の方向へ戻ったわけです。
この流れを、献金と票の力だけで説明するのは雑だと思います。業界団体が強いのは、行政にとっての情報源であり、同時に政策の実施主体でもあるからです。減車を実際に行うのは会員企業で、運賃を守るのも会員企業、統計の元データを出すのも会員企業です。役所は業界団体なしには政策を作れず、作っても回せません。
自社の業界に置き換えると論点が見えやすいでしょう。医療、介護、金融、建設、酒類、電力、教育、士業。役所が政策資料で引用している統計は、誰が集計したものでしょうか。その集計元に自社の数字が入っていないなら、制度の議論の前提に自社は存在していません。
参照:内閣府 規制改革会議 地域活性化ワーキング・グループ「改正タクシー特措法における特定地域の指定基準」2015年1月22日 https://www8.cao.go.jp/kisei-kaikaku/kaigi/meeting/2013/wg3/chiiki/150122/item3-1.pdf
ライドシェアの全面解禁は2年半動いていません
2023年12月20日のデジタル行財政改革会議の中間とりまとめで、タクシー事業者が運送主体となり、地域の自家用車と一般ドライバーを活用する制度を2024年4月から始める方針が示されました(道路運送法78条3号)。同じ文書には、タクシー事業者以外がライドシェアを行う法制度について2024年6月に向けて議論を進めるとも書かれています。
その後、2024年5月に規制改革推進会議が法整備の検討を提起し、2025年4月には日本維新の会が全面解禁の法案を衆院に提出しましたが、成立していません。2026年6月29日の規制改革推進会議の答申でも、ライドシェアについては諸外国の事例と各地域のニーズを踏まえて取り組みを進めるという記述にとどまりました。
国土交通省と自民党のタクシー・ハイヤー議員連盟が全面解禁に慎重な立場を続けていると報じられています。
限定解禁から2年半、参入主体を広げる議論は前へ進んでいません。ここから引ける教訓はひとつです。規制緩和の方針が会議や閣議で示された時点は、参入判断の根拠になりません。事業計画の前提に「◯年に規制が緩和される見込み」と書いてある場合は、そのふわっとした一行が計画の最大の弱点になります。
参照:内閣官房 デジタル行財政改革会議「中間とりまとめ」2023年12月20日 https://www.cas.go.jp/jp/seisaku/digital_gyozaikaikaku/pdf/chukan_honbun.pdf
参照:日本経済新聞「ライドシェア解禁先送り 規制改革会議が答申、自民動き鈍く」2026年6月29日 https://www.nikkei.com/article/DGKKZO97239840Q6A630C2EA2000/
非公式の相談より、記録に残る照会が効きます
役所との付き合いというと、担当部局に足を運んで感触を探る話になりがちですが、実はこれは費用対効果が悪い。理由は二つあります。担当者はおおむね2、3年で異動すること。そして口頭の感触は組織に残らないことです。
産業競争力強化法には、事業者が自分の事業計画に即して規制の適用の有無を事前に確認できるグレーゾーン解消制度があります。安全性の確保を条件に事業者単位で規制の特例措置を認める新事業特例制度、実証を先に行って規制見直しにつなげる新技術等実証制度(規制のサンドボックス)も同じ法律にあります。各省庁が四半期ごとに利用状況を公表しており、経済産業省は活用結果を定期的に取りまとめています。
書面で出した照会には書面で回答が返り、担当者が代わっても引き継がれます。照会書は照会者の同意があれば公表されるため、手の内が競合に見える面はありますが、公表された回答がその後の業界共通の解釈になるなら、先に出した会社がその前提を作ることになります。私はこちらの利益のほうが大きいと見ています。
参照:経済産業省「グレーゾーン解消制度・プロジェクト型『規制のサンドボックス』・新事業特例制度」 https://www.meti.go.jp/policy/jigyou_saisei/kyousouryoku_kyouka/shinjigyo-kaitakuseidosuishin/
政治へ先に行くと、実務が動かなくなります
相談先の見極めは単純です。通達、解釈、運用の変更で足りるなら担当部局が相手です。法律そのものを変える必要があるなら、担当部局だけでは決まりません。
順序を逆にすると費用が高くつきます。担当部局と協議する前に議員経由で圧力をかけると、担当の面目が潰れ、その後の審査と運用で協力が得られなくなります。法案が通っても、通達と審査基準を書くのは担当部局です。
一方で、行政側が速度を上げようとしている領域もあります。国土交通省はデジタル行財政改革会議へ提出した資料で、地域限定型の無人自動運転移動サービスの全国展開を進めるため、審査手続を2か月で完了することを目指すと示しています。制度側が遅いと決めつける前に、どの手続にどれだけの時間がかかる想定になっているかを一次資料で確認したほうが早い場合があります。
参照:内閣官房 デジタル行財政改革会議(第6回)国土交通大臣提出資料 https://www.cas.go.jp/jp/seisaku/digital_gyozaikaikaku/kaigi6/kaigi6_siryou2.pdf
業界団体には入っておきましょう
公正取引委員会は2025年4月23日、タクシー等配車アプリに関する実態調査報告書を公表しました。配車アプリは利用者と車両が互いを呼び込む間接ネットワーク効果が働くため、独占または寡占に至り得ること、アプリ事業者が取引において交渉上優位な立場にもなり得ることを示しています。
有力な配車アプリが特定のタクシー事業者を恣意的に有利または不利に扱えば、独占禁止法上問題となるおそれがあることも明記されました。
この報告書は、現場の事業者が実態を伝えなければ書かれていません。役所は情報が入らなければ動けない。裏返すと、自社が持っているデータは、行政に働きかけるときに最も費用のかからない材料です。業界団体を形骸化していると評価している会社ほど、統計と実態調査に自社の数字を出す価値があります。外から批判を続けるより、中で少数意見を記録に残すほうが安く済みます。
参照:公正取引委員会「タクシー等配車アプリに関する実態調査について」2025年4月23日 https://www.jftc.go.jp/houdou/pressrelease/2025/apr/250423_ridehailing.html
許認可は、交渉するより買うほうが早い場合があります
ここはM&Aの話になります。道路運送法36条は、一般旅客自動車運送事業の譲渡と譲受は、国土交通大臣の認可を受けなければ効力を生じないと定めています。法人の合併と分割にも同じく認可が要ります。一方、株式譲渡であれば法人格が変わらないため、許可は原則としてそのまま残ります。役員変更の届出や、運行管理者などの人的要件の維持はもちろん必要です。
参入コストを比べるときは、許可を一から取る時間と渉外の人件費を合計した金額と、既存事業者の買収価格を並べます。時間が最大の費用になっている事業では、後者のほうが早く、結果として安いことがあります。この判断は業種によりません。建設業の許可、産業廃棄物の許可、金融商品取引業の登録、有料職業紹介の許可。いずれも似た比較ができます。
デューデリジェンスで見るべきは、許可があるかどうかではありません。許可の前提となっている営業所、車庫、有資格者が誰に紐づいているかです。買収後に現場の管理者が抜けると、許可が残っていても事業を続けられません。規制産業のM&Aで失敗する典型は、紙面上で許可を買ったつもりが、許可を支えている人までは買い損ねているパターンです。
参照:道路運送法 第36条(事業の譲渡及び譲受等) https://hourei.net/law/326AC0000000183
協調して入ることが常に正しいわけではありません
ここまでの話に、自分で三つ反論しておきます。
第一に、協調路線は入口を開ける代わりに出口を狭めます。Waymoは日本交通と組んだことで営業所と運行管理を他社に依存し、東京では公定幅運賃と認可の制約下に入ります。100台の段階で決まった許認可、配車、運賃の扱いが、そのまま1万台の時代の標準になる可能性があります。入りやすさと、入った後の自由度は別勘定です。
第二に、正面から制度を変えに行くほうが合理的な場合があります。既存事業者が弱い、制度が現状とは明らかに合っていない、世論が味方につく、参入後の市場が十分に大きい。この四つが揃ったら、協調に費やす時間は回収できません。ライドシェアが2年半動いていないのは、四つのうち複数が欠けていたためだと見ています。
第三に、役所と丁寧に付き合うこと自体に費用がかかります。法務と渉外の人員、照会書の作成、実証の実施、審議会への対応。年商数億円の事業に年数千万円の渉外費用は釣り合いません。その規模なら、規制の薄い隣接領域で実績と数字を作り、制度に触るのは後回しにするほうが現実的です。
正直に言えば、私は二つ目を軽く見がちです。既存の枠組みに合わせて入る案を先に置く癖があります。
で、自社では何から決めるか
規制産業への参入で最初に決めるべきは、参入の可否ではありません。自社が動かしたい論点が、通達と運用で動くのか、法改正を要するのかの切り分けです。ここが定まらないと、渉外の宛先も、かける時間も、必要な人員も決まりません。
通達側なら書面の照会を出す。法改正側なら、業界団体と統計への関与から始める。
どちらでもない、時間が最大の費用だという結論になるなら、許可を持つ会社の買収を検討する。
そしてどの道を選んでも、規制が緩和された時点を到達点として計画に書かないことです。タクシー業界では2002年に緩和され、2009年には元に戻った法規制がありました。制度は行きも戻りもします。
自社の事業計画が、緩和された状態にだけ耐え得るのか、戻った状態でも成立するのか。参入の前にそこを確認しておく価値があります。